 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 Suomalainen
 Filipino
Financování kolového rypadla: Úvěr vs. leasing vs. pronájem
Recenzováno Justinem, produktovým inženýrem · Na základě oficiálních továrních specifikací a průmyslových zpráv, srpen 2026
TL;DR:Roční procentní sazby u půjček se pohybují od 5 % pro silné úvěrové hodnocení až po téměř 29 % pro slabé úvěrové hodnocení. Leasing snižuje měsíční splátky, ale nezahrnuje vlastnictví. Správná volba závisí na tom, jak dlouho si stroj ponecháte.
Většina dodavatelů, kteří kupují kolový bagr, neplatí v hotovosti a zvolená struktura financování ovlivňuje skutečné náklady na stroj stejně jako sjednaná kupní cena. Pochopení možností před jednáním s věřitelem staví kupujícího do silnější pozice, než když přijde a přijme cokoli, co je mu nejprve nabídnuto.
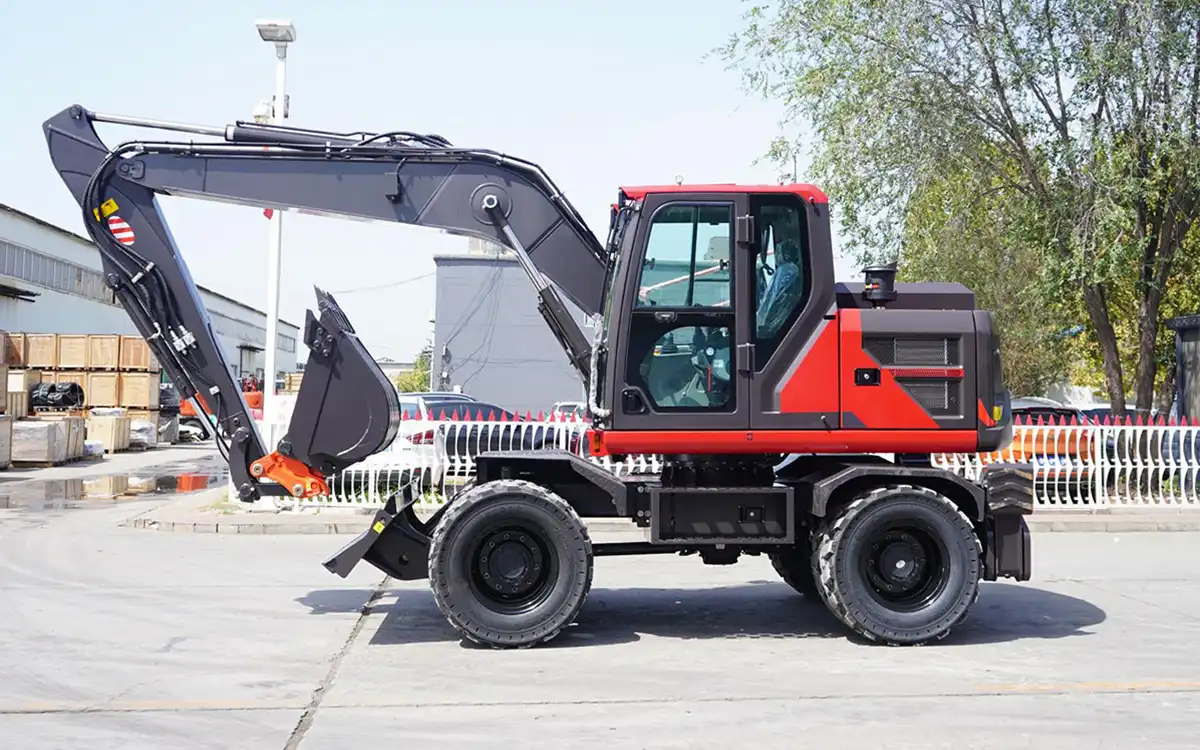
Tři způsoby, jak stroj získat, a jak se skutečně liší
Půjčka na vybavení
Jednoduché uspořádání: věřitel poskytne finanční prostředky na nákup stroje, kupující jej vlastní od prvního dne a samotný stroj obvykle slouží jako zástava. Většina úvěrů na zařízení pokrývá 80 až 100 procent kupní ceny, což znamená, že kupující s dobrým úvěrovým hodnocením může potřebovat jen malou nebo žádnou zálohu.
Pronájem zařízení
Pronájem umožňuje užívání stroje bez jeho vlastnictví, s měsíčními platbami po dobu pevně stanoveného období. Na konci jsou možnosti obvykle vrácení stroje, obnovení pronájmu nebo jeho odkup za zůstatkovou hodnotu. Pronájmy obecně nabízejí nižší měsíční platby než úvěr na stejný stroj, protože kupující neplatí za plné vlastnictví.
Pronájem
Žádný závazek financování vůbec, za výrazně vyšší náklady na den skutečného používání. Pronájem se hodí pro krátkodobé potřeby, vyzkoušení typu stroje před závazkem nebo skutečně jednorázové projekty, kde trvalé vlastnictví nedává smysl.
Jak čísla ve skutečnosti vypadají v roce 2026
Úrokové sazby u úvěrů na stavební stroje se u tradičních věřitelů u dobře kvalifikovaných žadatelů obvykle pohybují mezi 6,5 a 11 procenty RPSN, přičemž stavební zařízení je trvale řazeno mezi příznivější kategorie, protože věřitelé je považují za silné zajištění se spolehlivou zůstatkovou hodnotou, podle údajů o sazbách úvěrů na zařízení pro rok 2026 podle odvětví. Žadatelé s horším úvěrovým hodnocením platí výrazně více: ilustrativní scénáře pro rok 2026 u úvěru 50 000 USD ukazují zhruba 1 014 USD měsíčně při 8% RPSN pro výborný úvěrový rating, což stoupá na přibližně 1 468 USD měsíčně při 25% RPSN pro slabší úvěrový rating, což představuje rozdíl téměř 27 000 USD na celkových úrocích po dobu trvání úvěru, podle analýzy sazeb financování zařízení pro rok 2026.
Někteří výrobci nabízeli propagační 0% financování až na 60 měsíců u způsobilých nových strojů v průběhu části roku 2026, i když tyto akce jsou obvykle specifické pro značku a model, nikoli univerzálně dostupné v kategorii kompaktních zařízení, takže se vyplatí potvrdit aktuální propagační podmínky přímo u výrobce nebo prodejce zapojeného do konkrétního nákupu.
Pět otázek, které určí, která struktura vyhovuje
Jak dlouho reálně očekáváte, že si tento konkrétní stroj ponecháte?
Je zachování hotovosti na mzdy, materiál a další provozní kapitál cennější než vlastnictví aktiva přímo?
Jaký je váš aktuální úvěrový profil a jak to ovlivňuje sazby, které jsou vám skutečně k dispozici?
Plánuje váš podnik v příštích několika letech přejít na větší nebo jiný stroj?
Byla by měsíční splátka pohodlně pokryta příjmy, které stroj sám generuje?
Kupující, který plánuje stroj používat po celou dobu jeho životnosti, s přiměřenými finančními rezervami a solidním úvěrovým hodnocením, často vyjde lépe při financování nebo platbě v hotovosti. Kupující, který očekává upgrade během několika let, nebo upřednostňuje nižší měsíční splátky před konečným vlastnictvím, často zjistí, že leasing je strukturálně lepší volbou.
Skutečná matematika pronájmu versus koupě z dlouhodobého hlediska
Pronájem působí jako možnost s nejnižším závazkem, ale srovnání celkových nákladů se výrazně mění s frekvencí používání. Časté a pravidelné používání sčítá denní poplatky za pronájem do částky, která může během několika let překročit kupní cenu srovnatelného stroje, což je částečně důvod, proč výdaje na pronájem nad rámec příležitostného nebo sezónního používání spíše zvýhodňují vlastnictví, jakmile se matematika skutečně spočítá. Toto srovnání se obrací opačným směrem u skutečně příležitostného používání, kde nulový závazek pronájmu zabrání placení za stroj, který by jinak většinu roku stál nevyužitý.
Co věřitelé skutečně kontrolují před schválením
Mimo hraniční hodnotu úvěrového skóre chtějí věřitelé obvykle vidět dva až tři roky daňových přiznání podniku, nedávné bankovní výpisy, doklad o pojištění a formální nabídku od prodejce zařízení, která přesně specifikuje, co se financuje a za kolik, podle odvětvových pokynů pro financování pro dodavatele a kupující zařízení. Novější podnik bez této historie není automaticky vyloučen, ale měl by očekávat důkladnější prověření odvětvových zkušeností a jasnější vysvětlení, jak bude stroj generovat příjmy.
Realita úvěrového skóre, bez přikrášlování
Skóre kreditu 680 nebo vyšší obvykle odemkne rozumné sazby, přičemž skóre 720+ získá přístup k nejlepším dostupným podmínkám. Skóre pod 620 může být v mnoha případech stále způsobilé, ale očekávejte vyšší zálohu, kratší dobu splatnosti a výrazně vyšší sazby, někdy až do výše vysokých 20 % APR. To není důvod se vyhýbat financování se slabším kreditem, ale je to důvod, proč si spočítat skutečná čísla, než předpokládáte, že financování je automaticky levnější než pronájem nebo odložení nákupu za účelem nejprve zlepšení kreditu.
Daňová úvaha, kterou stojí za to znát
Ve Spojených státech oddíl 179 daňového zákoníku umožňuje podnikům odečíst plnou kupní cenu způsobilého vybavení uvedeného do provozu během daňového roku, a to i v případě, že je vybavení financováno spíše než zaplaceno v hotovosti, podle pokynů IRS citovaných napříč více zdroji financování vybavení pro rok 2026. Pro mnoho dodavatelů tento odpočet významně snižuje skutečné náklady po zdanění na financování nového vybavení, i když způsobilost a limity se liší podle roku a obchodní situace, a to nenahrazuje poradenství kvalifikovaného účetního, který zná vaši konkrétní daňovou situaci.
Financování použitého vybavení: co se mění
Financování použitého kolového rypadla obvykle funguje stejně jako financování nového, se dvěma stálými rozdíly: sazby jsou obvykle o 1 až 2 procenta vyšší než u financování nového zařízení a doba splatnosti úvěru je obvykle kratší, často omezená na přibližně 60 měsíců ve srovnání s až 84 měsíci, které jsou k dispozici u některých úvěrů na nové zařízení. Toto je třeba zohlednit při rozhodování mezi nákupem použitého a nového stroje vedle samotného rozdílu v ceně, protože samotné podmínky financování mění srovnání celkových nákladů.
Mezinárodní a přeshraniční úvahy o financování
Kupující, který přímo od zámořského výrobce zajišťuje kolový bagr, čelí poněkud odlišnému finančnímu prostředí než u domácích úvěrů na zařízení. Akreditivy a obchodní finanční ujednání se běžně používají k překlenutí propasti mezi standardními strukturami úvěrů na zařízení a zámořským nákupem, podle pokrytí financování zařízení z roku 2026, které se specificky zabývá mezinárodním sourcingem. Domácí banka nebo poskytovatel úvěrů na zařízení může mít omezené zkušenosti s financováním přímého zámořského nákupu, což činí diskuzi o tomto konkrétním scénáři s věřitelem včasnou, spíše než předpokládat, že standardní podmínky domácího úvěru na zařízení se automaticky vztahují na mezinárodní transakci.
Před závazkem si přímo potvrďte aktuální podmínky
Finanční sazby, propagační nabídky a požadavky věřitelů se často mění a liší podle regionu, věřitele a profilu kupujícího. Před dokončením nákupu si aktuální možnosti financování a případné propagační podmínky ověřte přímo u společnosti Rhinoceros nebo u svého vybraného prodejce zařízení a věřitele, protože údaje v tomto článku odrážejí obecné tržní podmínky roku 2026, nikoli konkrétní nabídku pro jednotlivou transakci.
Proč financování často poráží platbu v hotovosti, i když je hotovost k dispozici
Dodavatel, který má k dispozici 35 000 USD na přímý nákup stroje, získá plně zaplacené aktivum, ale také o 35 000 USD méně na nabídky na nové projekty, pokrytí mezd během slabého měsíce nebo řešení neočekávané opravy jinde ve vozovém parku, podle pokynů k financování stavební techniky pro rok 2026. Financování stejného nákupu po dobu několika let s mírnou zálohou udržuje hotovost v podnikání, zatímco stroj sám generuje příjmy na své vlastní splátky. Objem financování zařízení v celém odvětví výrazně vzrostl do začátku roku 2026, což je signál, že stále více dodavatelů volí zachování provozního kapitálu namísto placení v hotovosti, i když by technicky mohli, podle údajů Asociace pro leasing a financování zařízení citovaných v Analýza trhu financování bagrů pro rok 2026.
Toto není univerzální pravidlo. Dodavatel s významnými hotovostními rezervami a bez bezprostřední potřeby tohoto kapitálu jinde může stále vyjít lépe, když zaplatí v hotovosti a zcela se vyhne úrokům. Nejde o to, že financování je vždy správné, ale že placení v hotovosti není automaticky finančně chytřejší krok jen proto, že se vyhnete úrokovým platbám.
Jak stáří a historie podniku ovlivňuje, co je skutečně dostupné
Možnosti financování se výrazně liší v závislosti na tom, v jaké fázi životního cyklu se podnik nachází. Zavedený podnik se dvěma a více lety stabilních příjmů a solidním úvěrovým hodnocením má obvykle přístup k delším lhůtám, nižším akontacím a rychlejšímu schválení. Novější podnik nebo provozovatel-vlastník, který podniká poprvé, může být stále schválen, ale věřitelé se více zaměřují na zkušenosti v oboru – dokonce i předchozí práce jako 1099 dodavatel se počítá – a jasné vysvětlení, jak stroj vygeneruje příjem, je u tenčího úvěrového profilu důležitější. Přijít připraven s bankovními výpisy a konkrétním plánem příjmů, spíše než s obecným záměrem „začít ho používat na zakázky“, měřitelně zvyšuje šance na schválení pro novější podnik.
Seskupení více kusů zařízení do jednoho balíčku financování
Dodavatel kupující kolové rypadlo spolu s dalším vybavením, přívěsem, sadou příslušenství nebo druhým strojem může často sloučit více nákupů do jednoho leasingového nebo úvěrového balíčku namísto financování každého zvlášť. To může zjednodušit měsíční rozpočet na jednu předvídatelnou platbu namísto několika, i když stojí za to ověřit, že sloučení neprodlužuje dobu splatnosti u rychleji odepisovaných položek, jako je příslušenství, nad jejich reálnou životnost jen proto, aby odpovídala době splatnosti hlavního stroje.
Co formální žádost o financování skutečně vyžaduje
Kromě hranice úvěrového skóre si věřitel zpracovávající žádost o financování zařízení obvykle předem vyžádá konkrétní, konzistentní sadu dokumentů: nedávné výpisy z podnikatelského bankovního účtu ukazující průměrný zůstatek a vzorce vkladů, formální nabídku nebo fakturu od prodejce zařízení s uvedením přesného stroje a ceny, doklad o podnikovém pojištění a v mnoha případech živnostenský list v závislosti na právní formě a jurisdikci. Mít tyto dokumenty připravené před podáním žádosti, spíše než je shromažďovat reaktivně až poté, co je věřitel vyžádá, obvykle urychlí schválení a zabrání zpožděním, která by mohla oddálit plánovaný nákup nebo termín zahájení prací.
Jednoduchý způsob, jak se rozhodnout
Pokud stroj pro vás bude pracovat po celou dobu své životnosti a vaše úvěrové hodnocení podporuje rozumné sazby, financování nebo platba v hotovosti obvykle přináší nejnižší celkové náklady. Pokud očekáváte upgrade během několika let nebo chcete zachovat maximální flexibilitu hotovosti, leasing s nižšími splátkami a vestavěnou cestou upgradu často lépe vyhovuje, i když celkové náklady v průběhu času jsou vyšší. Pokud je potřeba skutečně krátkodobá nebo stále ověřujete, zda tato třída strojů vůbec odpovídá vaší práci, pronájem zůstává nejméně rizikovým výchozím bodem bez ohledu na konečné rozhodnutí o financování.
Často kladené otázky
Mohu získat financování zařízení se špatným úvěrovým hodnocením?
Často ano prostřednictvím specializovaných věřitelů, i když očekávejte vyšší zálohu, obvykle 20 až 30 procent, a vyšší úrokové sazby, než by získal dlužník se silným úvěrovým hodnocením.
Je leasing vždy levnější než úvěr na zařízení?
Měsíční splátky jsou u leasingu obvykle nižší, ale celkové náklady za celou dobu trvání jsou často vyšší než u úvěru, protože leasing nevede k vlastnictví stejným způsobem jako splátky úvěru.
Potřebuji zálohu na financování kolového bagru?
Ne vždy. Požadavky na zálohu se obvykle pohybují od 0 do 20 procent v závislosti na úvěrovém profilu a věřiteli, přičemž silnější úvěrový rating obvykle umožňuje nižší požadavky na zálohu.
Může nový podnik bez úvěrové historie získat financování zařízení?
Někdy, zejména pokud má majitel relevantní zkušenosti v oboru, i když se očekává důkladnější prověřování a potenciálně vyšší záloha než u zavedeného podniku.
Jsou leasingové splátky daňově uznatelné?
Často plně uznatelné jako provozní náklady, zatímco odpočty při koupi prostřednictvím § 179 fungují jinak; pro konkrétní pokyny k vaší podnikatelské situaci se poraďte s kvalifikovaným účetním.
Nabízí Rhinoceros přímé financování nákupu kolových bagrů?
Potvrďte aktuální možnosti financování a plateb přímo u společnosti Rhinoceros pro váš konkrétní nákup, protože dostupné programy se liší podle regionu a v čase se mění.
Finanční sazby, podmínky a daňové aspekty se liší podle poskytovatele úvěru, regionu, úvěrového profilu a aktuálních tržních podmínek a v čase se mění. Tento obsah představuje obecné informace, nikoli finanční nebo daňové poradenství; potvrďte aktuální podmínky u svého poskytovatele úvěru a pro radu přizpůsobenou vaší situaci se poraďte s kvalifikovaným účetním.